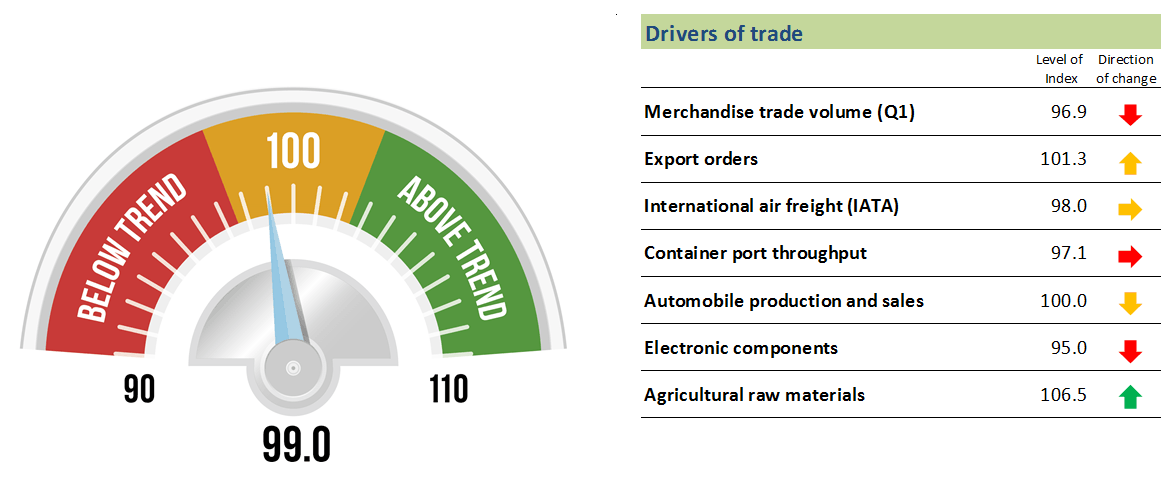
Imagen: Crecimiento y Tendencia.
En la reunión ordinaria del 30 de Septiembre de 2016 la Junta Directiva del Banco de la República decidió mantener en 7,5% la tasa de intervención. Según el Emisor, las expectativas de inflación han tendido a estabilizarse respecto a los últimos 18 meses a pesar de mantenerse por encima de la meta de largo plazo: los mercados preven tasas de inflación de 4,35% y 3,61% a 1 y 2 años y las referidas a los títulos de deuda pública de 3, 3 y 5 años se ajustan promedios de 3,57%, 3,45% y 3,73%; al mismo tiempo se ha observado que la inflación anual ha empezado a ceder teniendo en cuenta que en agosto registró 8,10% anual inferior en 87 punto básicos (pb) respecto a la observada en el mes de julio (8,79%); el IPP pasó de 8,39% a 4,89% entre julio y agosto.
A continuación se transcribe la minuta de la reunión que soporta la decisión de la Junta Directiva:
1. CONTEXTO MACROECONÓMICO
En agosto la inflación anual al consumidor se situó en 8,10% anual, cifra inferior a la registrada en julio (8,97%) y por debajo de las proyecciones del Banco y del mercado. El comportamiento de los precios de los alimentos explicó la mayor parte de la desaceleración de la inflación, y dentro de estos, el del grupo de los perecederos. Los transables (sin alimentos ni regulados) y los regulados también contribuyeron a la reducción de la inflación.
- El promedio de los cuatro indicadores de inflación básica monitoreados por el Banco se redujo levemente (pasó de 6,61% en julio a 6,56% en agosto).
- Los datos del Sipsa (DANE) sugieren que en septiembre los precios de los alimentos continúan cayendo. Según la misma fuente, el abastecimiento de alimentos en las centrales de abasto sigue alta.
- La variación anual del IPP tuvo una disminución significativa (de 8,38% en julio a 4,89% en agosto). Esto sugiere que las presiones de costos no laborales siguen reduciéndose.
- En septiembre las expectativas de inflación disminuyeron pero se mantienen por encima de la meta. Estas reducciones fueron leves en el caso de las obtenidas de la encuesta mensual a analistas económicos del Banco a uno y dos años (20 pb y 11 pb, ubicándose en 4,35% y 3,61% respectivamente). Las calculadas a partir de los títulos de deuda pública a 2, 3 y 5 años (3,57%, 3,45% y 3,37%) registraron descensos más pronunciados en lo corrido de septiembre al 28 (78, 62, y 43 pb).
- Los datos disponibles sobre la actividad económica para el tercer trimestre son escasos y en buena parte están afectados por el paro camionero registrado entre junio y julio. En general, las cifras de ventas del comercio, la producción industrial y de cemento tuvieron retrocesos en julio. De igual forma el mercado laboral mostró algún deterioro.
- Para el mes de agosto algunos de indicadores económicos sugieren mejoras, como lo son la demanda de energía (no regulada), la percepción de la industria y del comercio y el índice de confianza del consumidor. Por el contrario, la producción de café y de petróleo continuaron cayendo.
- Así, dada la desaceleración que ha venido registrando la economía colombiana y los efectos negativos del paro camionero (que en algunos sectores no serían compensados totalmente en los meses siguientes), es probable que el crecimiento económico del tercer trimestre sea menor al del segundo.
- Por otro lado, según las cifras de balanza de pagos para el primer semestre del año el déficit en la cuenta corriente relativo al PIB fue 4,8%, 1,5 puntos porcentuales menos que el observado en igual periodo de 2015. La reducción del déficit externo, se explicó por los menores egresos netos por renta de factores y por servicios, y en menor medida, por el menor déficit en la balanza de bienes y los mayores ingresos por transferencias. Esto es coherente con la desaceleración de la demanda interna, el encarecimiento de las importaciones por cuenta del efecto acumulado de la depreciación del peso y las menores utilidades de las empresas con IED, en particular de las del sector minero-energético. Con corte a julio, la información del DANE de comercio exterior apunta a que se seguiría corrigiendo el déficit comercial.
- En julio los términos de intercambio (metodología comercio exterior) se situaron cerca al promedio del 2015. El comportamiento reciente de los precios internacionales del petróleo y de los principales bienes básicos que importa Colombia sugieren que la tendencia de recuperación continúa.
- En cuanto al contexto externo, en los Estados Unidos la Reserva Federal dejó inalterada la tasa de interés en un entorno de desempeño relativamente bueno del mercado laboral, pero de bajo crecimiento de las ventas y de la producción industrial.
- En la zona del euro se observó una mejoría en el desempeño de algunos indicadores reales, mientras que en China los datos sugieren que su economía sigue desacelerándose lentamente. En América Latina, las cifras disponibles de PIB del segundo trimestre son inferiores a las reportadas para el primero (a excepción de México y Brasil) y muestran contracciones para las economías de Argentina y Brasil. En Ecuador el dato del primer trimestre presenta una profundización de la recesión.
- En las últimas semanas los mercados financieros internacionales mantuvieron una baja volatilidad. Las primas de riesgo y las monedas de la mayoría de los países latinoamericanos, en su mayoría permanecieron relativamente estables. Lo anterior, en un contexto en el cual el mercado le asigna una mayor probabilidad a que la FED incremente su tasa de interés de referencia en diciembre, y que en 2017 se dé al menos otro ajuste.
En síntesis la economía colombiana continúa ajustándose a los fuertes choques registrados desde 2014 y el déficit en la cuenta corriente está disminuyendo gradualmente. Los efectos de los choques transitorios de oferta que han afectado la inflación y sus expectativas han comenzado a revertirse y se espera que esta tendencia continúe. Lo anterior, junto con las acciones de política monetaria realizadas hasta el momento, debería conducir la inflación al rango meta en 2017.
2. DISCUSIÓN Y OPCIONES DE POLÍTICA
Después de analizar la información más reciente sobre la economía colombiana y sus perspectivas, la Junta optó por mantener inalterada la tasa de intervención. Los datos de crecimiento, inflación, déficit en cuenta corriente y confianza de consumidores y empresarios muestran que el ajuste de la economía al ciclo de precios de los productos básicos sigue siendo ordenado. Este ajuste es consistente con la transmisión de las medidas de política monetaria adoptadas por la Junta en el último año.
Los pronósticos de crecimiento para 2016 y 2017 son compatibles con la reducción que ha sufrido el ingreso nacional en los últimos dos años y revelan una notoria resiliencia de la economía a los choques externos, en comparación con otras economías emergentes exportadoras de productos básicos. Uno de los miembros señaló la posibilidad de que el PIB potencial sea menor que el que se ha venido estimando para calcular la brecha del producto, como ha ocurrido en otros países.
La inflación anual comenzó a reducirse en agosto lo que muestra que las medidas de política monetaria han sido efectivas. Así mismo, se observa que a la caída en el precio de los alimentos, de los transables y, aunque en menor medida, de los indicadores de inflación básica, se suma el efecto de la reducción de precios de los alimentos importados, de la revaluación moderada de la tasa de cambio y la terminación del impacto negativo del paro de transportadores sobre el abastecimiento de productos.
El déficit en cuenta corriente ha mostrado un ajuste más rápido que el inicialmente previsto asociado en gran medida a la reducción de las importaciones y a los menores egresos por renta de factores. Este ajuste debe continuar ayudado por la desaceleración de la demanda interna, el comportamiento alcista de los precios del petróleo y los efectos de la devaluación real acumulada.
La inflación y los indicadores de inflación básica continúan siendo altos, y al igual que algunas medidas de expectativas, superan el rango meta. Esto genera incertidumbre sobre el cumplimiento de la meta de 2017 y hace aconsejable y prudente mantener la actual postura de política monetaria.
Uno de los miembros señaló que los datos del último mes muestran que el balance de riesgos se inclina más hacia la desaceleración del crecimiento que hacia la inflación, y afirmó que, si ese fenómeno se acentúa, habrá que pensar en una reducción de la tasa de intervención.
3. DECISIÓN DE POLÍTICA
La Junta Directiva decidió mantener inalterada la tasa de interés de intervención en 7,75%.
La decisión de mantener inalterada la tasa de interés de intervención contó con la aprobación de los 7 miembros de la Junta.
ANEXOS
- Informe de política monetaria. [PDF]
- Comportamiento de los mercados financieros internacionales y determinantes de las dinámicas de los mercados locales de capitales. [PDF]
- Anexo estadístico. [PDF]